1,2 Milliarden Dollar Schulden: Ärger um den Autor von Rich Dad Poor Dad
Khoản nợ của tác giả Rich Dad Poor Dad
Bài đọc được chuyển ngữ và đơn giản hóa để học tiếng Đức. Nội dung gốc thuộc Tia Sang - Van Hoa Xa Hoi.
Bôi đen một từ hoặc cụm từ để tra nghĩa, dịch, highlight hoặc thêm ghi chú.
Tiến độ đọc bài
Đoạn 1/28
Đọc tiếng Đức trước. Khi cần, mở bản dịch ngay dưới từng đoạn.
Xem bản dịch tiếng Việt đầy đủ
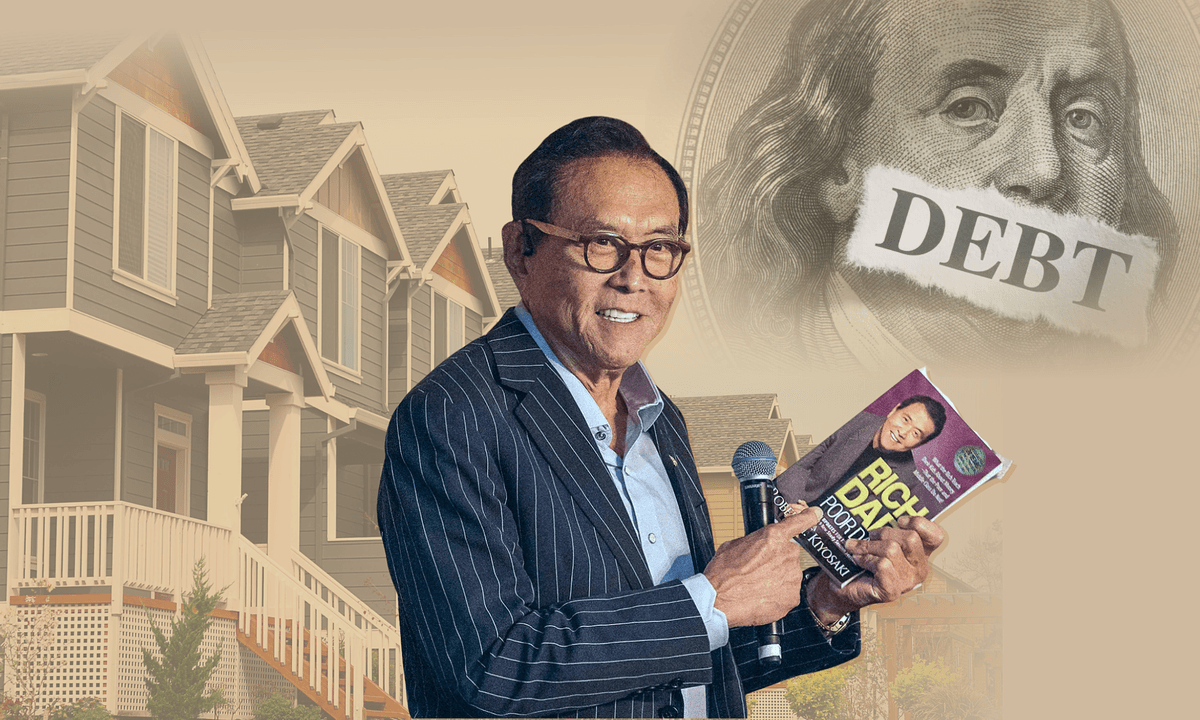
Robert Kiyosaki năm nay 79 tuổi, là tác giả người Mỹ. Ông nổi tiếng với cuốn Rich Dad, Poor Dad, nghĩa tiếng Đức là Reicher Vater, armer Vater.
Đây là cuốn sách rất nổi tiếng, được nhiều người tìm đọc để học về tiền bạc và tài chính. Trong đó, Kiyosaki khuyên dùng vốn vay để đầu tư, cách làm thường gọi là đòn bẩy.
Mới đây, trong các cuộc phỏng vấn, Kiyosaki cho biết mình đang nợ 1,2 tỷ đô la Mỹ. Thông tin này khiến nhiều độc giả bất ngờ, có người thất vọng, có người lại thấy buồn cười.
Vợ cũ của ông là Kim Kiyosaki, đồng thời cũng là đối tác làm ăn. Theo bà, phần lớn khoản nợ gắn với khoảng 1.500 căn hộ mà Kiyosaki mua chung với các đối tác. Đó không hoàn toàn là nợ cá nhân của ông. Nợ cá nhân có lẽ chỉ khoảng 30 đến 60 triệu đô la Mỹ.
Tại Trung Quốc, cuốn sách này từng là bestseller, được rất nhiều người đọc. Tin tức về khoản nợ vì thế gây xôn xao trên mạng, nhất là trong giới nhà đầu tư đang gánh nợ xấu.
Nhiều người ở Trung Quốc cho biết họ đã mua nhà sau khi đọc sách. Sau đó khủng hoảng ập đến. Thị trường bất động sản nước này đã gặp khó khăn suốt 5 năm qua.
Số khác lại kể họ đọc sách từ khi còn trẻ, nhờ đó biết đến và bắt đầu mua cổ phiếu, quỹ đầu tư.
Sách ra mắt năm 1997 và đặc biệt được ưa chuộng ở Trung Quốc cùng nhiều nước châu Á. Với không ít độc giả, đây là cuốn sách đầu tiên họ đọc về tiền bạc và đầu tư.
Das Buch und die Strategie mit Krediten
Trong sách có hai người cha. Người cha nghèo là cha ruột của Kiyosaki, làm nghề giáo, học vấn cao, công việc nhà nước ổn định nhưng vẫn luôn chật vật chuyện tiền nong.
Người cha giàu là bố của một người bạn thời thơ ấu. Ông học vấn không cao nhưng kinh doanh giỏi, mua tài sản đầu tư và trở nên giàu có.
Người cha nghèo khuyên học hành chăm chỉ để kiếm việc làm ổn định, nhiều phúc lợi. Đây cũng là lời nhiều bậc cha mẹ hay nói. Nhưng Kiyosaki cho rằng quan điểm đó đã sai.
Người cha giàu lại dạy mua những thứ mang lại tiền đều đặn mỗi tháng, ví dụ nhà cho thuê. Ông khuyên đóng ít thuế hơn, trích trước một phần thu nhập để đầu tư rồi mới chi tiêu việc khác.
Tuy nhiên, chiến lược này giờ khó áp dụng. Ở Mỹ, lãi suất đang cao trong khi giá thuê không còn tăng nhanh. Tiền thuê nhiều khi không đủ trả nợ vay và chi phí. Đòn bẩy lúc này không còn sinh lời mà gây rắc rối.
Chính Kiyosaki cũng thừa nhận chiến lược của ông quy mô lớn, vay nhiều và đầu tư dài hạn, đa số mọi người không thể làm theo. Ông thường cảnh báo đừng bắt chước mình.
Ông Yan Yuejin, Phó viện trưởng một viện nghiên cứu bất động sản ở Thượng Hải, nhận xét Kiyosaki đã đẩy ý tưởng của mình tới mức cực đoan. Độc giả cần phân biệt rõ lý thuyết trên giấy khác xa thực tế.
Sự khác biệt này thể hiện rất rõ ở châu Á. Tại Trung Quốc, nhiều người đầu cơ vay tiền mua nhà để bán lại nhanh kiếm lời, kỳ vọng giá tăng chứ không trông vào tiền thuê. Khi thị trường đi xuống, họ không còn tiền trả nợ.
Ở Hồng Kông, giá nhà cũ đang cao nhất trong ba năm, nhưng rất ít giao dịch mua đi bán lại trong vòng chưa đầy một năm. Người dân khá thận trọng, không muốn mua lúc giá cao, trong bối cảnh chi phí vốn và lãi suất biến động.
Còn ở Trung Quốc đại lục đã xảy ra cuộc khủng hoảng bất động sản lớn nhất lịch sử hiện đại. Trước đây bất động sản chiếm 25-30% nền kinh tế. Giờ đây nợ nần chồng chất, khối tài sản trị giá hàng nghìn tỷ đô la Mỹ đã mất giá.
Sind 1,2 Milliarden Schulden schlimm?
Nghe qua thì thật nghịch lý, một chuyên gia về tiền bạc lại nợ khổng lồ. Nhưng ông Yan cho rằng điều này đúng với tư tưởng trong sách. Không phải khoản nợ nào cũng xấu, quan trọng là dùng tiền vay vào việc gì. Triết lý của cuốn sách là tài sản đẻ ra tiền, còn nợ nần lấy đi tiền. Vì vậy hãy vay tiền để mua thứ sinh lời.
Ông Yan giải thích đa số nợ của Kiyosaki gắn với các dự án bất động sản. Ở Mỹ, đây là chuyện bình thường với nhà đầu tư lớn. Họ vay vốn cho công ty và dự án, khi giá trị tăng sẽ dùng nhà làm tài sản đảm bảo, vay khoản mới để trả khoản cũ và mua thêm.
Hơn nữa, khi đầu tư dưới danh nghĩa công ty thay vì cá nhân, nợ của dự án tách bạch riêng. Tiền cá nhân sẽ an toàn hơn nếu dự án thua lỗ.
Với Kiyosaki, 1,2 tỷ đô la Mỹ không phải dấu hiệu thất bại mà nằm trong kế hoạch. Ông nói các khoản đầu tư này mang về cho mình khoảng 3 triệu đô la Mỹ mỗi năm.
Theo ông Yan, nhà của Kiyosaki chủ yếu là căn hộ cho thuê, cho dòng tiền đều đặn. Ngoài ra, Kiyosaki bắt đầu từ sớm, từ những năm 1970, khi giá còn rẻ hơn bây giờ rất nhiều.
Vì thế cần đặt câu hỏi: số nhà đứng sau khoản nợ đáng giá bao nhiêu, tiền thu về có đủ trả nợ không? Ông Yan cho rằng mô hình của Kiyosaki vẫn vận hành được nếu Mỹ không xảy ra khủng hoảng lớn.
Các báo cáo châu Á - Thái Bình Dương giai đoạn 2025-2026 của CBRE M&G và Aberdeen cho thấy thời kỳ dùng tiền rẻ để kiếm lời đã qua. Vốn vay không thể thay thế dòng tiền tốt từ cho thuê. Mô hình vay tiền mua nhà rồi bán nhanh từng được ưa chuộng ở châu Á nay đầy rủi ro, khi thị trường trầm lắng và lãi suất bào mòn lợi nhuận.